


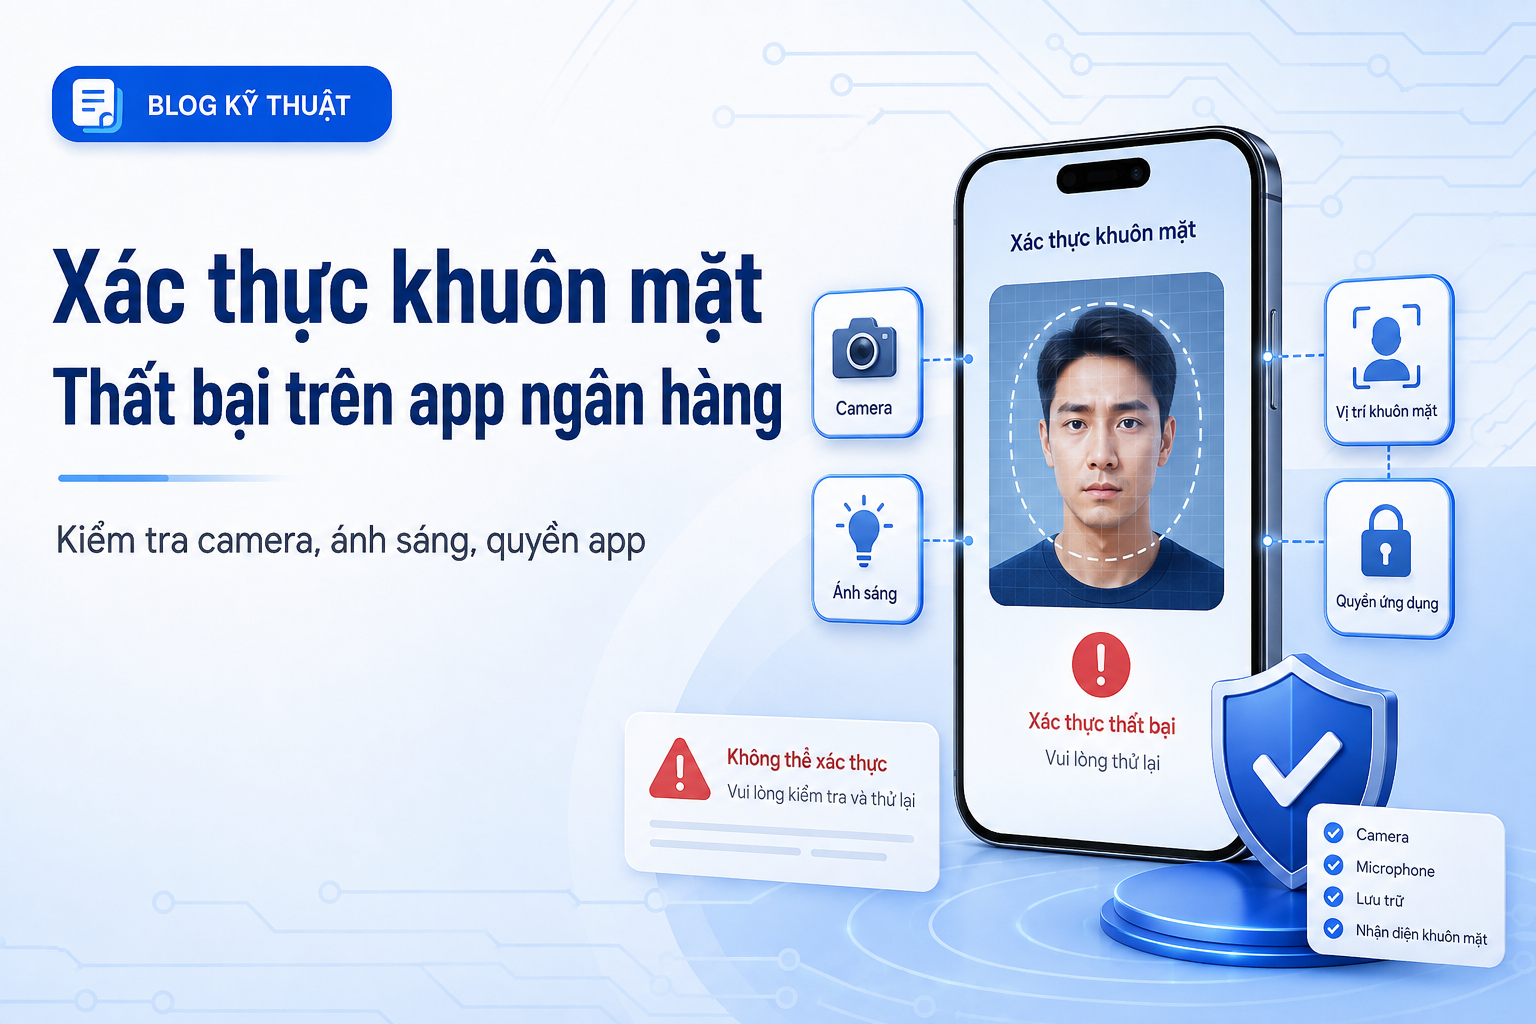
Xác thực khuôn mặt trong Mobile Banking thường không chỉ là 'camera nhận diện khuôn mặt'. Hệ thống có thể kiểm tra độ sống (liveness), chất lượng ảnh, đối chiếu với dữ liệu định danh và trạng thái phiên làm việc. Vì vậy việc Face ID mở khóa điện thoại tốt không đảm bảo quy trình eKYC của ngân hàng sẽ luôn thành công.
Với các ứng dụng tài chính, một thao tác tưởng như rất nhỏ - bấm một đường link, cấp một quyền, đổi thiết bị hoặc xác nhận một mã - có thể thay đổi toàn bộ mức độ an toàn của tài khoản. Vì vậy bài viết này tập trung vào cách kiểm tra theo thứ tự, phân biệt việc người dùng có thể tự xử lý với tình huống nên dừng thao tác và liên hệ ngân hàng.
Vì sao chủ đề này đáng quan tâm?
1. Camera bẩn hoặc trầy làm giảm độ nét và tương phản
Camera bẩn hoặc trầy làm giảm độ nét và tương phản.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
2. Ánh sáng ngược, quá tối hoặc ánh sáng màu mạnh có thể ảnh hưởng nhận diện
Ánh sáng ngược, quá tối hoặc ánh sáng màu mạnh có thể ảnh hưởng nhận diện.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
3. Mạng chập chờn khiến ảnh/phiên xác thực không gửi hoàn tất
Mạng chập chờn khiến ảnh/phiên xác thực không gửi hoàn tất.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
4. Quyền camera bị tắt, app cũ hoặc hệ điều hành đang hạn chế quyền có thể gây lỗi
Quyền camera bị tắt, app cũ hoặc hệ điều hành đang hạn chế quyền có thể gây lỗi.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
5. Thay đổi ngoại hình lớn, kính màu, khẩu trang hoặc góc mặt không đúng hướng dẫn làm tăng tỷ lệ thất bại
Thay đổi ngoại hình lớn, kính màu, khẩu trang hoặc góc mặt không đúng hướng dẫn làm tăng tỷ lệ thất bại.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
Hướng dẫn xử lý theo đúng thứ tự
1. Lau camera trước bằng khăn mềm, kiểm tra kính cường lực/miếng che camera có làm mờ không.
2. Đứng trước nguồn sáng dịu, tránh cửa sổ sáng phía sau và tránh đèn nhấp nháy.
3. Giữ điện thoại ngang tầm mắt, khuôn mặt nằm trọn khung và làm đúng động tác liveness mà app yêu cầu.
4. Tháo kính râm, khẩu trang, mũ che mặt nếu quy trình yêu cầu nhìn rõ khuôn mặt.
5. Kiểm tra quyền Camera của app ngân hàng và cập nhật app từ kho chính thức.
6. Đổi sang mạng ổn định, tắt VPN nếu ngân hàng khuyến nghị và thử lại sau khi khởi động ứng dụng.
7. Nếu lỗi xuất hiện sau khi đổi máy, kiểm tra quy trình đăng ký thiết bị/sinh trắc học mới.
8. Nếu nhiều lần thất bại, dừng thử liên tục và liên hệ ngân hàng để tránh khóa tạm thời hoặc phát sinh bước xác minh bổ sung.
Sau mỗi bước, nên dừng vài giây để kiểm tra kết quả thay vì thực hiện hàng loạt thao tác cùng lúc. Cách làm này giúp xác định chính xác bước nào giải quyết vấn đề và hạn chế việc vô tình tạo thêm rủi ro hoặc làm mất một kênh khôi phục quan trọng.
Những sai lầm thường gặp
- Dùng ảnh chụp hoặc video thay khuôn mặt thật để thử liveness.
- Cho người khác xác thực hộ.
- Cài phiên bản APK cũ của app ngân hàng vì nghĩ app mới bị lỗi.
- Reset toàn bộ điện thoại trước khi kiểm tra camera, quyền và mạng.
Các sai lầm trên có một điểm chung: người dùng hành động dưới áp lực thời gian hoặc đặt niềm tin vào giao diện/thông tin hiển thị thay vì xác minh nguồn. Với Mobile Banking, nếu cảm thấy bị thúc ép phải làm ngay, đó chính là lúc nên dừng và kiểm tra lại qua kênh độc lập.
Góc kỹ thuật và lưu ý nâng cao
Một lỗi camera phần cứng có thể lộ rõ khi mọi app camera đều bị rung, mờ, ám màu hoặc mất nét. Khi đó xử lý phần cứng trước sẽ hợp lý hơn việc cài lại Mobile Banking nhiều lần.
Bài nên tách rõ Face ID/biometric mở app với eKYC/sinh trắc học ngân hàng: hai hệ thống có mục tiêu và cơ chế khác nhau.
Nếu điện thoại có dấu hiệu phần cứng bất thường như camera mất nét, NFC chập chờn, cảm ứng tự bấm, máy quá nóng hoặc hệ điều hành bị can thiệp, nên tách bài toán phần cứng khỏi bài toán ngân hàng. Không nên liên tục cài lại hoặc reset chỉ để cố vượt qua một cảnh báo bảo mật.
Bảng quyết định nhanh
Tình huống | Nên làm | Cần tránh |
Camera bẩn hoặc trầy làm giảm độ nét và tương phản. | Lau camera trước bằng khăn mềm, kiểm tra kính cường lực/miếng che camera có làm mờ không. | Dùng ảnh chụp hoặc video thay khuôn mặt thật để thử liveness. |
Ánh sáng ngược, quá tối hoặc ánh sáng màu mạnh có thể ảnh hưởng nhận diện. | Đứng trước nguồn sáng dịu, tránh cửa sổ sáng phía sau và tránh đèn nhấp nháy. | Cho người khác xác thực hộ. |
Mạng chập chờn khiến ảnh/phiên xác thực không gửi hoàn tất. | Giữ điện thoại ngang tầm mắt, khuôn mặt nằm trọn khung và làm đúng động tác liveness mà app yêu cầu. | Cài phiên bản APK cũ của app ngân hàng vì nghĩ app mới bị lỗi. |
Quyền camera bị tắt, app cũ hoặc hệ điều hành đang hạn chế quyền có thể gây lỗi. | Tháo kính râm, khẩu trang, mũ che mặt nếu quy trình yêu cầu nhìn rõ khuôn mặt. | Reset toàn bộ điện thoại trước khi kiểm tra camera, quyền và mạng. |
Câu hỏi thường gặp
Face ID mở máy được nhưng app ngân hàng không nhận mặt là sao?
Face ID và eKYC của ngân hàng là hai quy trình khác nhau; app ngân hàng có thể cần liveness và đối chiếu dữ liệu riêng.
Có nên thử ở ngoài trời?
Ánh sáng đều có thể tốt, nhưng nắng gắt/đổ bóng mạnh cũng gây khó; ưu tiên nơi đủ sáng và không ngược sáng.
Camera trước bị xước có ảnh hưởng không?
Có thể làm giảm chất lượng ảnh. Hãy kiểm tra bằng camera thường trước.
Lỗi nhiều lần có nên ra quầy?
Nếu đã loại trừ camera, mạng, quyền và app vẫn thất bại, liên hệ ngân hàng hoặc quầy là phương án an toàn.
App ngân hàng xác thực khuôn mặt thất bại không nên được nhìn như một mẹo đơn lẻ. Giá trị thực tế nằm ở việc tạo thói quen kiểm tra nguồn, quyền truy cập, thiết bị và thông tin giao dịch trước khi xác nhận. Khi có dấu hiệu bất thường, dừng thao tác sớm thường an toàn hơn cố hoàn tất quy trình rồi mới xử lý hậu quả.
Nếu vấn đề xuất phát từ điện thoại - ví dụ NFC không hoạt động, camera lỗi, máy bị treo, màn hình/cảm ứng bất thường hoặc nghi có ứng dụng lạ - Di Động 3 Tốt có thể hỗ trợ kiểm tra thiết bị. Phần đăng nhập và xác thực ngân hàng phải do chính khách hàng thực hiện; nhân viên không nhận mật khẩu, PIN, OTP, CVV hoặc mã khôi phục.
Xem thêm:
- CCCD gắn chip không đọc được NFC trên app ngân hàng: 10 cách xử lý trước khi ra quầy
- Mất điện thoại có app ngân hàng: 15 phút đầu tiên nên làm gì để giảm rủi ro?
- Trước khi reset điện thoại có app ngân hàng: 12 việc nên kiểm tra để tránh tự khóa tài khoản
- Đổi điện thoại mới: Checklist chuyển app ngân hàng mà không làm gián đoạn Smart OTP và xác thực thiết bị


Viết bình luận