


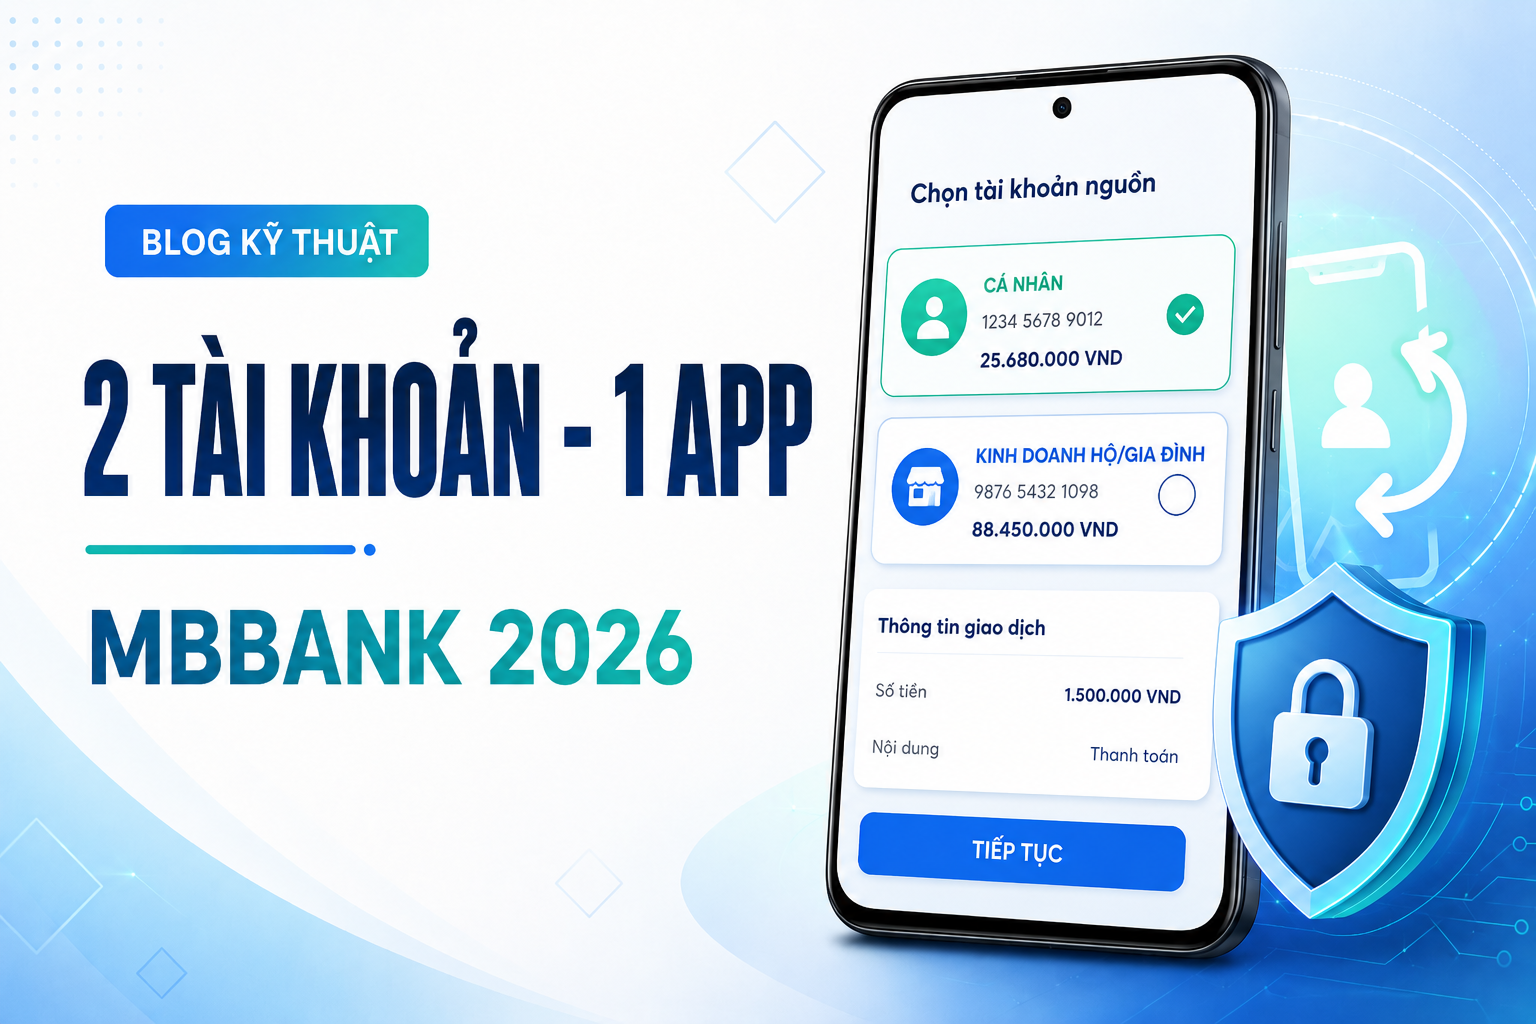
MBBank 2026 đang trở thành một chủ đề đáng chú ý với người thường xuyên sử dụng ngân hàng trên điện thoại. Nhiều lỗi tưởng là “app ngân hàng bị hỏng” thực tế đến từ phiên bản hệ điều hành, quyền ứng dụng, trạng thái thiết bị hoặc phương thức xác thực chưa được cấu hình đúng.
Bài viết này đi theo hướng thực hành: giải thích cài đặt dùng để làm gì, cách kiểm tra trước khi bật/tắt, trình tự thao tác an toàn, những lỗi dễ gặp và trường hợp nên dừng tự xử lý. Mục tiêu là giúp người dùng tự kiểm tra thiết bị mà không phải cung cấp thông tin đăng nhập hay mã xác thực cho bất kỳ người nào.
1. Điểm mới cần biết trước khi thao tác
MBBank giới thiệu khả năng quản lý đồng thời tài khoản cá nhân và tài khoản Hộ kinh doanh trên cùng App MBBank, không cần đăng nhập nhiều lần.
1. Một ứng dụng chứa nhiều tài khoản giảm thao tác nhưng tăng nguy cơ chọn nhầm nguồn tiền.
2. Chủ shop cần phân biệt tài khoản nguồn khi chuyển tiền, thanh toán và tạo QR nhận tiền.
3. QR tại cửa hàng nên gắn đúng tài khoản dùng cho hoạt động kinh doanh.
4. Không chia sẻ thông tin đăng nhập ngân hàng cho nhân viên chỉ để họ kiểm tra tiền vào.
Điểm cần phản biện ở đây là không nên suy rộng từ một điều kiện thành kết luận “máy an toàn” hoặc “máy không an toàn”. Ứng dụng ngân hàng có thể kết hợp nhiều tín hiệu: phiên bản app, tính toàn vẹn hệ điều hành, quyền đặc biệt, phương thức xác thực, trạng thái đăng nhập và chính sách từng thời điểm. Vì vậy hãy xử lý đúng cảnh báo đang hiển thị thay vì tắt hàng loạt tính năng một cách ngẫu nhiên.
2. Vì sao cài đặt này đáng quan tâm?
Điểm đáng chú ý ở MBBank là một thay đổi nhỏ trong phần Cài đặt có thể quyết định việc người dùng đăng nhập, xác thực hoặc nhận thông báo có ổn định hay không. Vì vậy, cách tiếp cận tốt nhất là kiểm tra theo thứ tự: phiên bản ứng dụng - trạng thái thiết bị - quyền hệ điều hành - phương thức xác thực - lịch sử sau thao tác.
Không nên xem ảnh chụp giao diện trên Internet là hướng dẫn tuyệt đối. Ứng dụng ngân hàng cập nhật thường xuyên, A/B test giao diện và có thể hiển thị khác nhau theo iOS/Android, phân khúc khách hàng hoặc trạng thái tài khoản. Bài viết nên mô tả cả mục tiêu của cài đặt để người đọc vẫn tìm được chức năng khi tên menu thay đổi.
Với mọi thao tác liên quan tài khoản tài chính, “thành công” không chỉ là app hiện dấu tick. Sau khi thay đổi cài đặt, người dùng nên kiểm tra lại trạng thái trong chính ứng dụng, xem thông báo bảo mật và thử một thao tác nhỏ hợp lệ nếu cần. Đây là cách phát hiện sớm cài đặt chưa lưu, quyền hệ điều hành bị chặn hoặc phương thức xác thực chưa sẵn sàng.
Với người làm kinh doanh hoặc thường xuyên nhận/chuyển tiền, nên coi điện thoại ngân hàng là một thiết bị nghiệp vụ. Điều đó có nghĩa là cần duy trì cập nhật, khóa màn hình, thông báo bảo mật, quyền ứng dụng và khả năng khôi phục. Một thiết bị chỉ “chạy được app” nhưng không còn cập nhật bảo mật lâu dài vẫn là điểm yếu cần cân nhắc.
3. Hướng dẫn thao tác theo đúng thứ tự
1. Sau khi tài khoản Hộ kinh doanh được kích hoạt, mở App MBBank và xác định rõ khu vực tài khoản cá nhân/tài khoản hộ kinh doanh.
Hãy đọc đúng thông báo trên màn hình trước khi chuyển sang bước kế tiếp; không thao tác theo hướng dẫn từ cuộc gọi hoặc tin nhắn ngoài ứng dụng.
2. Tạo thói quen kiểm tra dòng Tài khoản nguồn ở đầu mọi giao dịch.
Nếu tên menu khác với bài, dùng ô tìm kiếm/trợ giúp trong ứng dụng vì ngân hàng có thể thay đổi giao diện theo phiên bản.
3. Nếu app cho phép ghim/sắp xếp/đặt tên, đưa tài khoản dùng thường xuyên vào vị trí dễ nhận biết.
Ở bước liên quan OTP, PIN, khuôn mặt hoặc CCCD, người dùng phải tự thao tác và không đưa thông tin bảo mật cho người khác.
4. Khi tạo QR nhận tiền cho cửa hàng, chọn đúng tài khoản Hộ kinh doanh nếu mục tiêu là tách doanh thu.
Hãy đọc đúng thông báo trên màn hình trước khi chuyển sang bước kế tiếp; không thao tác theo hướng dẫn từ cuộc gọi hoặc tin nhắn ngoài ứng dụng.
5. Khi thanh toán chi phí cá nhân, kiểm tra tài khoản nguồn để tránh dùng nhầm quỹ kinh doanh.
Nếu tên menu khác với bài, dùng ô tìm kiếm/trợ giúp trong ứng dụng vì ngân hàng có thể thay đổi giao diện theo phiên bản.
6. Bật thông báo biến động phù hợp và dùng nội dung chuyển khoản nhất quán để dễ đối soát.
Ở bước liên quan OTP, PIN, khuôn mặt hoặc CCCD, người dùng phải tự thao tác và không đưa thông tin bảo mật cho người khác.
7. Định kỳ xuất/đối chiếu lịch sử theo từng tài khoản thay vì dựa vào trí nhớ.
Hãy đọc đúng thông báo trên màn hình trước khi chuyển sang bước kế tiếp; không thao tác theo hướng dẫn từ cuộc gọi hoặc tin nhắn ngoài ứng dụng.
4. Mẹo dùng hiệu quả và an toàn hơn
- Tận dụng nickname/tên gợi nhớ nếu app hỗ trợ.
- Tách QR cửa hàng khỏi QR cá nhân trên quầy thanh toán.
- Không dùng ảnh QR cũ nếu đã đổi tài khoản nhận tiền.
- Xây quy tắc nội bộ: ai được xem thông báo, ai được đối soát, không ai được biết OTP/PIN.
Một nguyên tắc có thể áp dụng cho hầu hết Mobile Banking: nếu thao tác chỉ xuất hiện sau khi người khác gọi điện, nhắn tin hoặc yêu cầu chia sẻ màn hình, hãy dừng. Tự mở ứng dụng chính thức và tự tìm tính năng tương ứng. Cùng một yêu cầu nhưng do chính bạn khởi tạo trong app có mức độ tin cậy hoàn toàn khác với thao tác xuất phát từ một đường link hoặc cuộc gọi bên ngoài.
5. Checklist 60 giây sau khi cài đặt
- Ứng dụng được cài/cập nhật từ App Store hoặc Google Play chính thức.
- Điện thoại có khóa màn hình và hệ điều hành đang ở phiên bản được ngân hàng hỗ trợ.
- Không có người lạ đang gọi điện, xem màn hình hoặc điều khiển thiết bị từ xa.
- Các quyền Camera, Thông báo, NFC, Trợ năng… chỉ được cấp đúng theo nhu cầu của tính năng.
- Mật khẩu, PIN, OTP, CVV, mã khôi phục và dữ liệu khuôn mặt không được cung cấp cho bất kỳ ai.
- Sau khi cài đặt MBBank, kiểm tra lại trạng thái trong app và lịch sử/thông báo bảo mật.
6. Tình huống thường gặp: nên làm gì và cần tránh gì?
Tình huống | Nên làm | Cần tránh |
Chuyển nhầm từ tài khoản cá nhân | Kiểm tra tài khoản nguồn trước xác nhận | Chỉ nhìn người nhận/số tiền |
Dán nhầm QR cá nhân ở cửa hàng | Tạo và in QR đúng tài khoản hộ kinh doanh | Dùng QR lưu từ lâu không kiểm tra |
Khó đối soát doanh thu | Tách lịch sử/ghi chú theo tài khoản | Gộp mọi giao dịch rồi lọc bằng trí nhớ |
7. Khi nào nên dừng tự xử lý?
Nên dừng thao tác nếu ứng dụng liên tục yêu cầu xác thực nhưng camera/NFC/cảm ứng không ổn định; thiết bị tự bật cửa sổ lạ; có ứng dụng không rõ nguồn đang dùng quyền Trợ năng/điều khiển màn hình; hoặc bạn không chắc mình đang ở ứng dụng chính thức. Càng thử nhiều trong trạng thái không rõ nguyên nhân càng dễ tạo thêm khóa tạm thời hoặc khiến người dùng hoảng và làm theo hướng dẫn giả mạo.
Nếu lỗi liên quan phần cứng, hãy xử lý phần cứng trước. NFC chập chờn, camera không lấy nét, màn hình tự chạm, pin sập nguồn giữa lúc eKYC hoặc bộ nhớ quá đầy đều có thể làm quy trình ngân hàng thất bại dù tài khoản hoàn toàn bình thường. Ngược lại, kỹ thuật viên chỉ nên kiểm tra điện thoại; phần đăng nhập và xác thực tài khoản phải do khách hàng trực tiếp thực hiện.
8. Câu hỏi thường gặp
Có cần hai ứng dụng MBBank không?
Theo MBBank, chủ hộ có thể quản lý đồng thời hai loại tài khoản trên cùng app.
Nhân viên có nên đăng nhập tài khoản chủ hộ?
Không nên chia sẻ thông tin đăng nhập. Hãy dùng quy trình vận hành và công cụ phù hợp.
QR cá nhân có tự đổi sang tài khoản hộ kinh doanh không?
Không nên giả định; tạo/kiểm tra QR theo đúng tài khoản nhận tiền.
Có thể mở tài khoản Hộ kinh doanh nếu không phải chủ hộ không?
Điều kiện hồ sơ cần theo quy định MBBank hiện hành; nguồn MBBank nêu đối tượng chủ hộ theo hồ sơ đăng ký.
9. Kết luận
Với MBBank, phần cài đặt được đề cập trong bài không chỉ là một mẹo tiện ích. Nó liên quan trực tiếp đến khả năng đăng nhập, nhận thông báo, xác thực hoặc kiểm soát giao dịch. Cách sử dụng an toàn nhất là chủ động cấu hình khi thiết bị đang ổn định, kiểm tra lại sau khi thay đổi và không chờ đến lúc cần giao dịch gấp mới xử lý.
Trước ngày xuất bản, biên tập viên cần mở lại ứng dụng thực tế để kiểm tra tên menu, điều kiện phiên bản và thông báo hiện hành. Nếu ngân hàng đã thay đổi giao diện hoặc chính sách, ưu tiên cập nhật theo nguồn chính thức thay vì giữ ảnh/chỉ dẫn cũ chỉ để khớp bản thảo.
Nếu lỗi xuất phát từ điện thoại như NFC không hoạt động, camera lỗi, máy treo, cảm ứng bất thường, pin/nguồn không ổn định hoặc nghi có ứng dụng lạ, khách hàng có thể mang thiết bị đến Di Động 3 Tốt để kiểm tra phần cứng/phần mềm. Mọi thao tác đăng nhập ngân hàng, PIN, OTP, CVV, mã khôi phục và sinh trắc học phải do chính khách hàng thực hiện. Hotline: 0828.17.17.17.
Xem thêm:
- App MBBank có tính năng chuyển nhượng tiền gửi số: Mẹo kiểm tra sổ đủ điều kiện trước khi thao tác
- VCB Digibank: Cách cài hạn mức chuyển tiền và vì sao trên 100 triệu cần kích hoạt đầy đủ VCB-Smart OTP
- BIDV SmartBanking X: Cách cài Đầu tư tự động để số dư vượt ngưỡng được phân bổ tự động
- BIDV SmartBanking: Cách bật xác thực khuôn mặt khi đổi mật khẩu hoặc đăng nhập trên thiết bị khác


Viết bình luận