


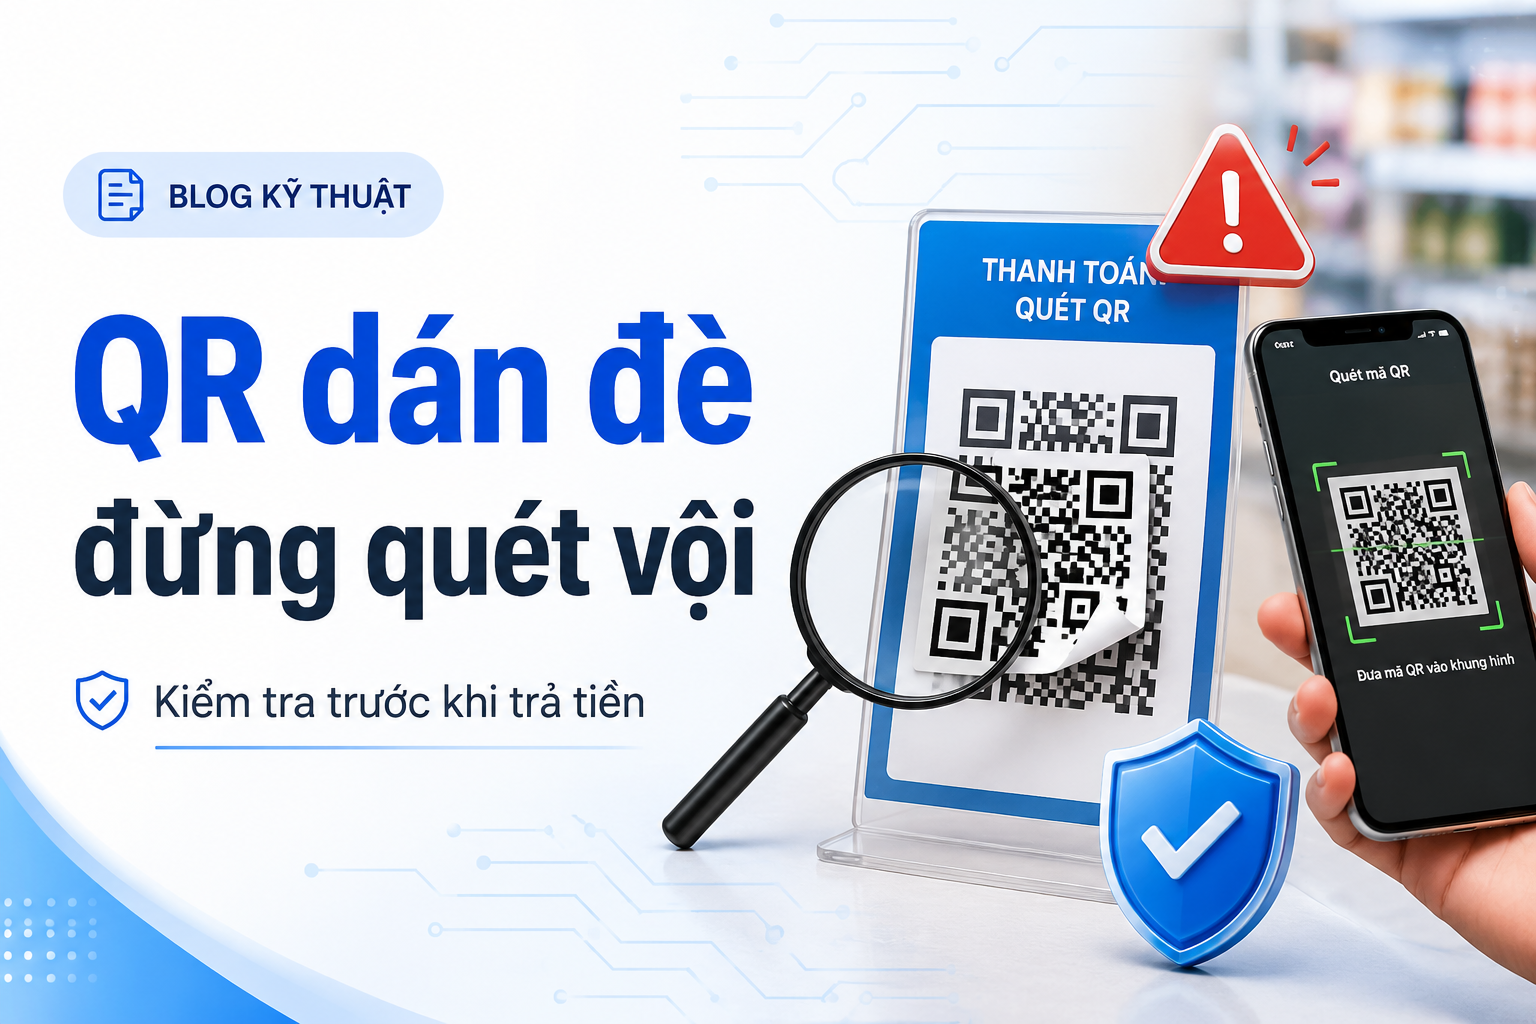
QR giúp giảm lỗi nhập số tài khoản nhưng không loại bỏ rủi ro lừa đảo. Mã QR chỉ là cách mã hóa dữ liệu hoặc đường dẫn; nếu mã bị thay thế, người dùng vẫn có thể chuyển tiền tới sai người hoặc mở website giả. Vì vậy cần kiểm tra thông tin sau khi quét, không coi việc camera đọc được QR là bằng chứng mã hợp pháp.
Với các ứng dụng tài chính, một thao tác tưởng như rất nhỏ - bấm một đường link, cấp một quyền, đổi thiết bị hoặc xác nhận một mã - có thể thay đổi toàn bộ mức độ an toàn của tài khoản. Vì vậy bài viết này tập trung vào cách kiểm tra theo thứ tự, phân biệt việc người dùng có thể tự xử lý với tình huống nên dừng thao tác và liên hệ ngân hàng.
Vì sao chủ đề này đáng quan tâm?
1. QR chuyển khoản có thể chứa thông tin tài khoản người nhận và nội dung/số tiền được điền sẵn
QR chuyển khoản có thể chứa thông tin tài khoản người nhận và nội dung/số tiền được điền sẵn.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
2. QR đặt tại quầy, poster hoặc bãi xe có thể bị dán đè bằng sticker khác
QR đặt tại quầy, poster hoặc bãi xe có thể bị dán đè bằng sticker khác.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
3. QR dẫn tới web có thể dùng cho phishing, yêu cầu đăng nhập hoặc tải ứng dụng
QR dẫn tới web có thể dùng cho phishing, yêu cầu đăng nhập hoặc tải ứng dụng.
Điểm cần nhớ là không nên đánh giá rủi ro chỉ qua một dấu hiệu riêng lẻ. Hãy kết hợp nguồn thông tin, trạng thái thiết bị, hành vi ứng dụng và kênh xác minh chính thức trước khi quyết định tiếp tục thao tác.
Hướng dẫn xử lý theo đúng thứ tự
1. Quan sát vật lý: kiểm tra QR có dấu hiệu sticker, lệch màu, dán chồng hoặc không khớp bảng biển hay không.
2. Ưu tiên quét bằng tính năng QR trong app ngân hàng chính chủ khi mục đích là chuyển khoản/thanh toán.
3. Sau khi quét, kiểm tra tên người nhận/merchant và ngân hàng trước khi nhập số tiền.
4. Nếu QR mở website, kiểm tra tên miền và không đăng nhập nếu trang không phải kênh chính thức.
5. Đọc lại số tiền và nội dung trước khi xác nhận, đặc biệt với QR có số tiền điền sẵn.
6. Sau thanh toán, xác minh trạng thái giao dịch trong lịch sử app thay vì chỉ tin màn hình 'thành công' từ web bên ngoài.
Sau mỗi bước, nên dừng vài giây để kiểm tra kết quả thay vì thực hiện hàng loạt thao tác cùng lúc. Cách làm này giúp xác định chính xác bước nào giải quyết vấn đề và hạn chế việc vô tình tạo thêm rủi ro hoặc làm mất một kênh khôi phục quan trọng.
Những sai lầm thường gặp
- Quét QR từ ảnh người lạ gửi và chuyển tiền ngay vì 'đỡ nhập sai'.
- Không kiểm tra tên người nhận sau khi app đã nhận diện QR.
- Tải APK từ QR với lý do 'cập nhật app ngân hàng'.
- Tin ảnh chụp màn hình QR có logo thương hiệu là mã chính chủ.
Các sai lầm trên có một điểm chung: người dùng hành động dưới áp lực thời gian hoặc đặt niềm tin vào giao diện/thông tin hiển thị thay vì xác minh nguồn. Với Mobile Banking, nếu cảm thấy bị thúc ép phải làm ngay, đó chính là lúc nên dừng và kiểm tra lại qua kênh độc lập.
Góc kỹ thuật và lưu ý nâng cao
Với cửa hàng, nên in mã QR chính thức cố định ở vị trí khó bị dán đè và để nhân viên đối chiếu tên tài khoản trước khi khách chuyển.
QR động có sẵn số tiền/nội dung giúp giảm nhập sai nhưng vẫn cần đối chiếu merchant và giá trị giao dịch.
Nếu điện thoại có dấu hiệu phần cứng bất thường như camera mất nét, NFC chập chờn, cảm ứng tự bấm, máy quá nóng hoặc hệ điều hành bị can thiệp, nên tách bài toán phần cứng khỏi bài toán ngân hàng. Không nên liên tục cài lại hoặc reset chỉ để cố vượt qua một cảnh báo bảo mật.
Bảng quyết định nhanh
Tình huống | Nên làm | Cần tránh |
QR chuyển khoản có thể chứa thông tin tài khoản người nhận và nội dung/số tiền được điền sẵn. | Quan sát vật lý: kiểm tra QR có dấu hiệu sticker, lệch màu, dán chồng hoặc không khớp bảng biển hay không. | Quét QR từ ảnh người lạ gửi và chuyển tiền ngay vì 'đỡ nhập sai'. |
QR đặt tại quầy, poster hoặc bãi xe có thể bị dán đè bằng sticker khác. | Ưu tiên quét bằng tính năng QR trong app ngân hàng chính chủ khi mục đích là chuyển khoản/thanh toán. | Không kiểm tra tên người nhận sau khi app đã nhận diện QR. |
QR dẫn tới web có thể dùng cho phishing, yêu cầu đăng nhập hoặc tải ứng dụng. | Sau khi quét, kiểm tra tên người nhận/merchant và ngân hàng trước khi nhập số tiền. | Tải APK từ QR với lý do 'cập nhật app ngân hàng'. |
QR chuyển khoản có thể chứa thông tin tài khoản người nhận và nội dung/số tiền được điền sẵn. | Nếu QR mở website, kiểm tra tên miền và không đăng nhập nếu trang không phải kênh chính thức. | Tin ảnh chụp màn hình QR có logo thương hiệu là mã chính chủ. |
Checklist 60 giây trước khi xác nhận
- Tôi đang dùng ứng dụng/website chính chủ và tự mở từ nguồn đã xác minh.
- Không có người lạ đang gọi điện, xem màn hình hoặc điều khiển thiết bị.
- Tên người nhận/merchant, số tiền và nội dung giao dịch đã được kiểm tra lại.
- Tôi không cung cấp mật khẩu, PIN, OTP, CVV hoặc mã khôi phục cho bất kỳ ai.
- Nếu có điều gì bất thường, tôi biết cách dừng giao dịch và liên hệ hotline chính thức.
FAQ - Câu hỏi thường gặp
QR có logo ngân hàng ở giữa có an toàn hơn không?
Không đủ để kết luận. Logo có thể được sao chép; thông tin sau khi quét mới là điểm phải kiểm tra.
Quét QR bằng camera thường hay app ngân hàng tốt hơn?
Với chuyển khoản, dùng tính năng QR trong app ngân hàng chính chủ giúp kiểm tra dữ liệu ngay trong luồng giao dịch.
QR bị dán đè nhận biết thế nào?
Quan sát mép sticker, bề mặt dày, màu/độ nét khác và vị trí bất thường.
Chuyển nhầm do QR giả thì làm gì?
Liên hệ ngân hàng ngay, lưu bằng chứng và thực hiện hướng dẫn tra soát/báo cáo.
Quét QR ngân hàng sao cho an toàn không nên được nhìn như một mẹo đơn lẻ. Giá trị thực tế nằm ở việc tạo thói quen kiểm tra nguồn, quyền truy cập, thiết bị và thông tin giao dịch trước khi xác nhận. Khi có dấu hiệu bất thường, dừng thao tác sớm thường an toàn hơn cố hoàn tất quy trình rồi mới xử lý hậu quả.
Nếu vấn đề xuất phát từ điện thoại - ví dụ NFC không hoạt động, camera lỗi, máy bị treo, màn hình/cảm ứng bất thường hoặc nghi có ứng dụng lạ - Di Động 3 Tốt có thể hỗ trợ kiểm tra thiết bị. Phần đăng nhập và xác thực ngân hàng phải do chính khách hàng thực hiện; nhân viên không nhận mật khẩu, PIN, OTP, CVV hoặc mã khôi phục.
Xem thêm:
- Tin nhắn 'điểm thưởng sắp hết hạn': Cách nhận biết link giả mạo ngân hàng trước khi bấm
- Caller ID Spoofing: Vì sao số điện thoại hiển thị đúng hotline ngân hàng vẫn có thể là giả?
- Cách kiểm tra ứng dụng ngân hàng chính chủ: Tránh APK, TestFlight và app giả mạo
- 5 quyền Android nên kiểm tra trước khi dùng app ngân hàng: Accessibility, thông báo, hiển thị nổi và hơn thế nữa


Viết bình luận